StrategyQuant X (kurz SQX) baut Handelsstrategien, ohne dass du eine Zeile Code schreibst: Du gibst Markt, Zeitrahmen, Bausteine und Anforderungen vor, das Programm kombiniert Ein- und Ausstiegsregeln, testet sie und exportiert die besten als Expert Advisor für MetaTrader. Diese Anleitung zeigt den typischen Weg von der leeren Installation bis zum Forward-Test, Schritt für Schritt, mit den Menüpunkten aus der Dokumentation des Herstellers. Was die Software kostet und kann, steht in unserem Bericht StrategyQuant X im Test.
Kapitel
Was du vorher wissen solltest
Du brauchst: einen leistungsfähigen Rechner (laut FAQ von StrategyQuant mindestens Zweikern-Prozessor, 8 GB RAM und 250 GB freien Speicher, ideal 32 bis 64 GB RAM und viele Kerne), eine Lizenz oder die 14-tägige Testversion, MetaTrader 4 oder 5 mit einem Demokonto für den Nachtest und viel Geduld. Ein Build-Lauf dauert laut Doku Minuten bis Tage.
Welche Edition was enthält, entscheidet, wie weit du mit dieser Anleitung kommst (Stand 06.11.2026, laut unserem Bericht):
| Edition | Preis (einmalig) | Für diese Anleitung |
|---|---|---|
| Testversion | kostenlos, 14 Tage | voller Funktionsumfang, ohne Kreditkarte |
| Starter | 1.290 $ | Schritte 1 bis 6 eingeschränkt: ohne erweiterte Robustheitstests, Optimizer und Custom Projects |
| Professional | 1.490 $ | alle Schritte; Updates ein Jahr |
| Ultimate | 2.900 $ | alle Schritte, dazu QuantAnalyzer Pro und Updates dauerhaft |
SQX läuft unter Windows, Mac und Linux und exportiert Quellcode für MT4, MT5 (Hedging und Netting), TradeStation, MultiCharts, JForex und seit Build 145 NinjaTrader 8. Seit Build 145 gibt es außerdem den KI-Assistenten Q, der Strategien aus einer Beschreibung in Alltagssprache baut und Credits verbraucht. Diese Anleitung geht den klassischen Weg über die Module; Q ändert nichts daran, dass am Ende dieselben Prüfungen nötig sind.
Warum ein Strategiegenerator täuschen kann
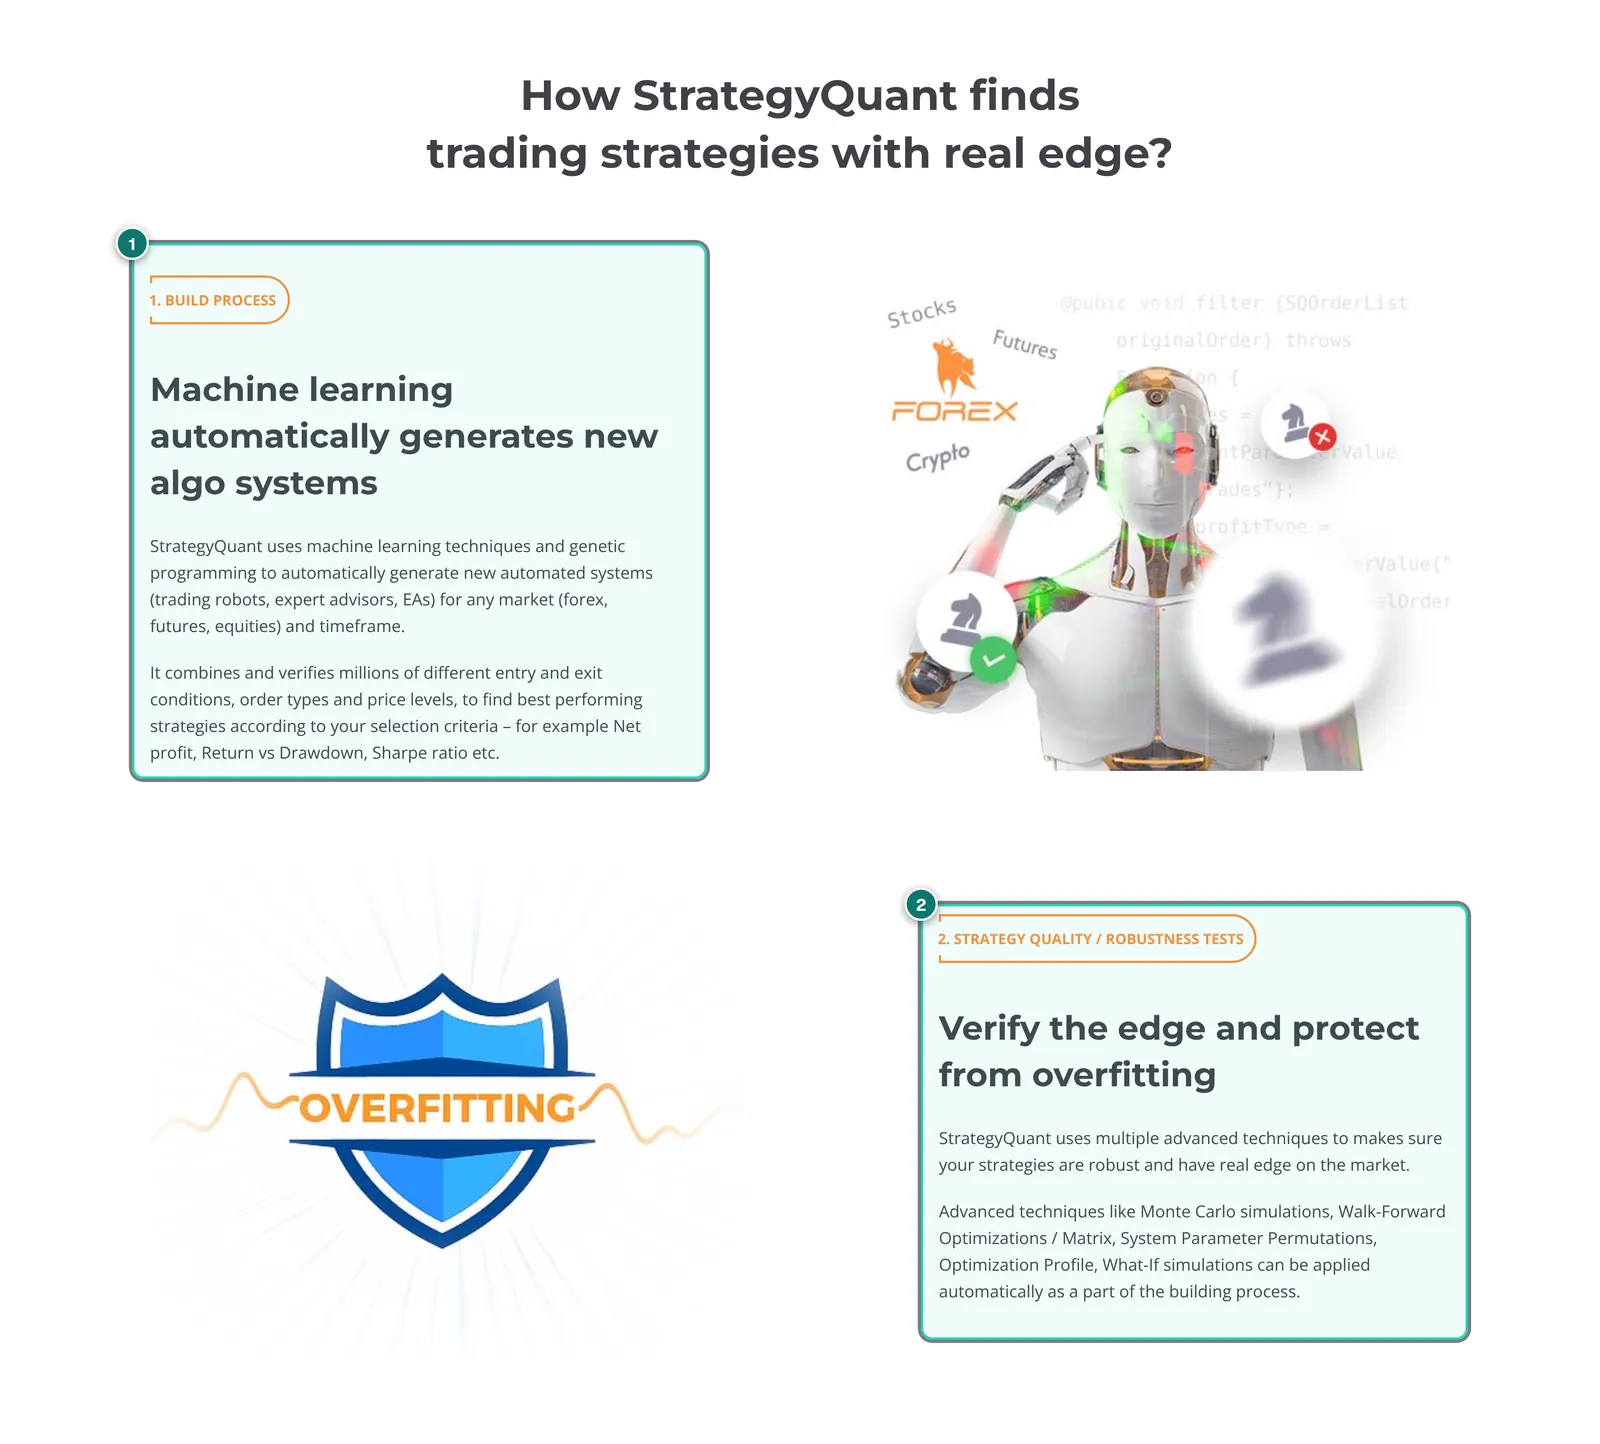
Bevor es losgeht, das Wichtigste: Ein Generator findet immer etwas, das gut aussieht. Wenn du eine Million Regelkombinationen auf denselben zehn Jahren EURUSD testest, passen einige davon rein zufällig hervorragend zu genau dieser Vergangenheit. Das heißt Data-Mining-Bias: Je mehr Varianten du durchsuchst, desto sicherer ist der Zufallstreffer und desto weniger bedeutet die schönste Kurve. Die Dokumentation von StrategyQuant sagt es selbst: Es sei nicht schwer, Strategien mit einer großartigen Equity-Kurve zu erzeugen, und das Generieren sei nur etwa die Hälfte der Arbeit. Laut Einführungsseite besteht nur etwa eine von tausend profitablen generierten Strategien die Robustheitstests.
Curve Fitting (Überanpassung) ist die zweite Hälfte des Problems: Eine Strategie mit vielen Bedingungen und fein eingestellten Parametern beschreibt die Vergangenheit, nicht den Markt. Sie scheitert, sobald die Kurse sich nur leicht anders verhalten. Wie das im Livebetrieb aussieht, zeigt Warum EAs live scheitern.
Alle Schritte unten dienen deshalb einem Ziel: Zufallstreffer so früh wie möglich auszusortieren. Ein Kandidat, der alle Prüfungen besteht, ist noch kein profitabler EA, sondern nur ein Kandidat, der einen Forward-Test verdient.
Der Ablauf im Überblick
- Ziel festlegen und Testversion vorbereiten
- Daten laden und Qualität prüfen
- Builder einrichten: Zeiträume, Kosten, Testgenauigkeit
- Bausteine wählen und Build-Modus festlegen
- Ranking und Filter setzen, Build starten
- Kandidaten im Retester und mit Cross Checks prüfen
- Walk-Forward und Optimizer (ab Professional)
- Nach MT4 oder MT5 exportieren und dort nachtesten
- In QuantAnalyzer auswerten und Portfolio prüfen
- Demo- und Forward-Test, dann klein live
Schritt 1: Ziel festlegen und Testversion vorbereiten
Die Testversion läuft 14 Tage mit vollem Funktionsumfang und ohne Kreditkarte. Das ist knapp, wenn ein Build-Lauf über Nacht dauert. Lege deshalb vor dem Start fest, was du suchst:
- Ein Markt, ein Zeitrahmen: zum Beispiel EURUSD auf H1. Wer gleichzeitig zehn Märkte und fünf Zeitrahmen durchsucht, vervielfacht den Data-Mining-Bias und die Rechenzeit.
- Eine Grundidee: Trendfolge, Ausbruch oder Rückkehr zum Mittelwert. SQX kann aus eigenen Vorlagen bauen; dann bleibt die Idee deine, und nur Teile werden gesucht. Einen Überblick über die Strategietypen gibt EA-Strategien erklärt.
- Harte Ausschlusskriterien: etwa höchstens 20 % Drawdown, mindestens 300 Trades im Testzeitraum, kein Grid, kein Martingale. Warum Martingale und Grid in einem Generator besonders gefährlich sind, steht in Grid- und Martingale-EAs: die Risiken.
- Der spätere Einsatz: Soll der EA eine Prop-Firm-Challenge bestehen, gehören Tagesverlust und Gesamtverlust schon jetzt in die Filter; siehe Prop-Firm-Challenge mit EA.
Schreib diese Punkte auf, bevor du das erste Ergebnis siehst. Wer die Ziele nach den Ergebnissen anpasst, baut sich die Überanpassung selbst.
Schritt 2: Daten laden und Qualität prüfen
SQX bringt laut unserem Bericht kostenlose Tickdaten von Dukascopy für Forex, CFDs und Krypto mit mehr als zehn Jahren Historie mit; eigene Daten lassen sich importieren, Aktien- und Futures-Daten gibt es als Abo. Die Daten verwaltest du im Data Manager (QuantDataManager).
Worauf es ankommt:
- Tick oder M1: Tickdaten bilden ab, was innerhalb einer Kerze passiert, M1-Daten nur Eröffnung, Hoch, Tief und Schluss jeder Minute. Für Strategien mit Stops von wenigen Pips oder kurzen Haltezeiten entscheidet das über Gewinn oder Verlust. Für Swing-Strategien auf H4 genügen oft Minutendaten.
- Lücken und Ausreißer: Prüfe, ob im gewählten Zeitraum Daten fehlen, etwa an Feiertagen oder in frühen Jahren. Eine Lücke kann einen Stop übersprungen aussehen lassen.
- Zeitzone und Sitzungen: Dukascopy-Daten und dein Broker können unterschiedliche Serverzeiten haben. Zeitfilter wie „nur London-Sitzung“ verschieben sich dann.
- Datenquelle ist nicht dein Broker: Auch gute Fremddaten sind nicht die Kurse, auf denen dein EA später handelt. Deshalb kommt in Schritt 8 der Nachtest auf Broker-Daten.
Wie Datenqualität im MetaTrader-Tester aussieht, erklärt Backtesting und Forward-Testing.
Schritt 3: Builder einrichten: Zeiträume, Kosten, Testgenauigkeit
Jedes Modul (Builder, Retester, Optimizer, Custom Projects) hat laut Doku drei Ansichten: Progress zum Starten und Beobachten, Full settings für alle Einstellungen und Results für die Ergebnisse. Die besten Strategien landen in der Databank unten im Fenster. Im Abschnitt Data der Einstellungen legst du fest:
- Trading Engine: die Plattform, deren Verhalten nachgebildet wird, etwa MetaTrader 4 oder MetaTrader 5. Wähle die, auf die du später exportierst.
- Symbol, Zeitrahmen und Zeitraum der Backtest-Daten.
- Testing precision: Die Doku nennt vier Stufen: Selected Timeframe only (am schnellsten), 1 Minute data, Real Tick – custom spread und Real Tick – real spread (am langsamsten, für die Endkontrolle). StrategyQuant empfiehlt, zum Suchen die schnelle Stufe zu nehmen und Kandidaten danach genauer zu testen.
- Spread, Slippage, Min distance: Setze den Spread auf einen realistischen Durchschnitt deines Brokers, nicht auf das Minimum, und rechne Slippage von mindestens einem Pip je Order ein. Min distance ist der Mindestabstand, den dein Broker für Pending Orders verlangt. Was Slippage ist, steht in Was ist Slippage?.
- Commission & swaps: eigenes Fenster für Kommissionen und Swaps. Ohne Kommission sieht jede Strategie mit vielen Trades besser aus, als sie ist.
- Datenbereiche: Die Historie lässt sich in In Sample Training (IST), In Sample Validation (ISV), Out of sample und No Trade teilen.
Der letzte Punkt ist der wichtigste dieser Anleitung. Eine bewährte Aufteilung: rund 60 bis 70 % der Daten für das Training, ein Teil zur Validierung und mindestens 20 bis 30 % ganz am Ende als Out-of-Sample, den weder Builder noch Optimizer je zum Auswählen benutzen. Zusätzlich lohnt es sich, die letzten ein bis zwei Jahre komplett beiseitezulegen und erst in Schritt 8 im MetaTrader-Tester zu prüfen. Jedes Mal, wenn du auf Grundlage des Out-of-Sample-Ergebnisses etwas änderst, wird dieser Zeitraum ein bisschen mehr zu In-Sample.
Schritt 4: Bausteine wählen und Build-Modus festlegen
Unter What to build legst du Strategietyp, Richtung und den Build Mode fest. Laut Doku gibt es zwei Hauptwege:
- Random generation (Zufallsgenerierung): SQX würfelt Strategien aus den erlaubten Bausteinen zusammen, testet sie und behält, was die Filter besteht. Laut Doku ist das die Grundlage von StrategyQuant, und der Bauvorgang ist „completely random“. Das ist breit, aber vergleichsweise ehrlich, weil nicht gezielt auf die Daten hin verbessert wird.
- Genetic evolution (genetische Evolution): Eine Startpopulation zufälliger Strategien entwickelt sich über Generationen weiter. Die besten werden gekreuzt und verändert, schwache fallen heraus. Die Einstellungen heißen in der Doku unter anderem Max # of Generations, Population size, Crossover and Mutation probability, Islands und Restart evolution fitness if... Laut Doku sollen so von Generation zu Generation bessere und stabilere Kandidaten entstehen. Unsere Einschätzung: Genau deshalb ist dieser Modus anfälliger für Überanpassung, weil die Evolution gezielt auf die Trainingsdaten hin sucht; der Validierungszeitraum (ISV) ist hier Pflicht.
Für den Einstieg ist ein Mittelweg sinnvoll: Zufallsgenerierung mit strengen Filtern, oder genetische Evolution mit wenigen Generationen und einem echten Validierungszeitraum. Bei den Building blocks gilt: weniger ist mehr. Erlaube eine Handvoll Indikatoren, die zu deiner Grundidee passen, begrenze die Zahl der Bedingungen pro Ein- und Ausstieg und meide exotische Kombinationen. Jede zusätzliche Wahlmöglichkeit vergrößert den Suchraum und damit die Chance auf Zufallstreffer.
Beim Money Management im Builder: Teste mit fester Lotgröße oder festem Risiko pro Trade. Steigende Lots nach Verlusten machen eine Kurve glatter und das Konto verletzlicher. Wie du die Positionsgröße für das spätere Konto wählst, zeigt Lotgröße und Risiko pro Trade.
Schritt 5: Ranking und Filter setzen, Build starten
Unter Ranking bestimmst du, welche Strategien in der Databank bleiben (Maximum Strategies to Store in Databank) und wann die Suche endet (Stop generation when). Zwei Dinge wirken zusammen:
- Bewertung: Das Kriterium, nach dem sortiert wird (Determine best strategies by), etwa Nettogewinn, Rendite zu Drawdown oder Sharpe Ratio. Daraus ergibt sich die Fitness, laut Doku eine Zahl zwischen 0 und 1.
- Filter (Strategy filtering conditions, mit Custom filters): Regeln, die jede Strategie erfüllen muss; trifft eine Strategie eine Ausschlussregel, fliegt sie heraus. Die Workflow-Doku empfiehlt, Strategien mit zu wenig Gewinn, zu wenig Trades oder zu kleinem Profit-Faktor, Return/DD oder System Quality Number zu verwerfen. Die Doku zu Robustheitstests nennt außerdem das Verhältnis von Out-of-Sample zu In-Sample als Maß dafür, wie stark eine Strategie auf neuen Daten nachlässt.
Praktische Startwerte, die du an deinen Markt anpasst: mindestens 300 Trades im Training, Profit-Faktor über 1,3, Rendite zu Drawdown über 3 und ein Out-of-Sample-Ergebnis, das nicht wesentlich schlechter ist als das Training. Was die Kennzahlen bedeuten, erklärt Trading-Kennzahlen: Drawdown, Profit-Faktor und mehr.
Dann startest du den Build im Reiter Progress und lässt ihn laufen. Sieh dir zwischendurch die Databank an, aber ändere nicht ständig die Filter: Jede Anpassung nach Blick auf die Ergebnisse ist eine weitere Optimierung.
Schritt 6: Kandidaten im Retester und mit Cross Checks prüfen
Jetzt beginnt die eigentliche Arbeit. Cross Checks sind laut Doku optionale, automatische Robustheitstests, die eine Strategie nach den ersten Filtern durchläuft, von einfach nach aufwendig. Sie können direkt im Builder laufen (dann fallen Strategien automatisch heraus) oder später im Retester für ausgewählte Kandidaten. Die Doku nennt eine typische Reihenfolge:
- Retest with higher precision: derselbe Test mit Minuten- oder Tickgenauigkeit. Fällt das Ergebnis deutlich ab, hat die schnelle Teststufe getäuscht.
- Monte Carlo trades manipulation: Vorhandene Trades werden gemischt (Randomize Trades Order) oder zufällig weggelassen (Skip trades randomly). Der Gewinn bleibt beim Mischen gleich, aber der Drawdown zeigt seine wahre Spannweite.
- Retest on additional markets: Funktioniert die Logik auf verwandten Märkten oder Zeitrahmen? Eine EURUSD-Strategie, die auf GBPUSD und AUDUSD komplett versagt, ist verdächtig.
- Monte Carlo retest methods: komplette Backtests mit veränderten Bedingungen, etwa Randomize Strategy Parameters (Parameter leicht verschieben), Randomize history data (Kurse leicht verändern) oder mit anderem Spread und Slippage. Langsam, aber aussagekräftig.
Laut Doku kosten Cross Checks je Strategie 10 bis 200 Sekunden statt rund 0,2 Sekunden für das reine Generieren. Darum laufen sie am besten gestaffelt: billige Prüfungen im Builder, teure im Retester. Erweiterte Robustheitstests sind laut Preistabelle erst ab Professional enthalten.
Ein Kandidat ist robust, wenn sein Ergebnis bei kleinen Änderungen an Daten, Parametern und Kosten nur leicht schwankt und nicht von wenigen großen Trades lebt. Bricht er bei 20 % mehr Spread zusammen, hat er keinen Vorteil, sondern nur einen Kostenspielraum, den es live nicht gibt.
Schritt 7: Walk-Forward und Optimizer (ab Professional)
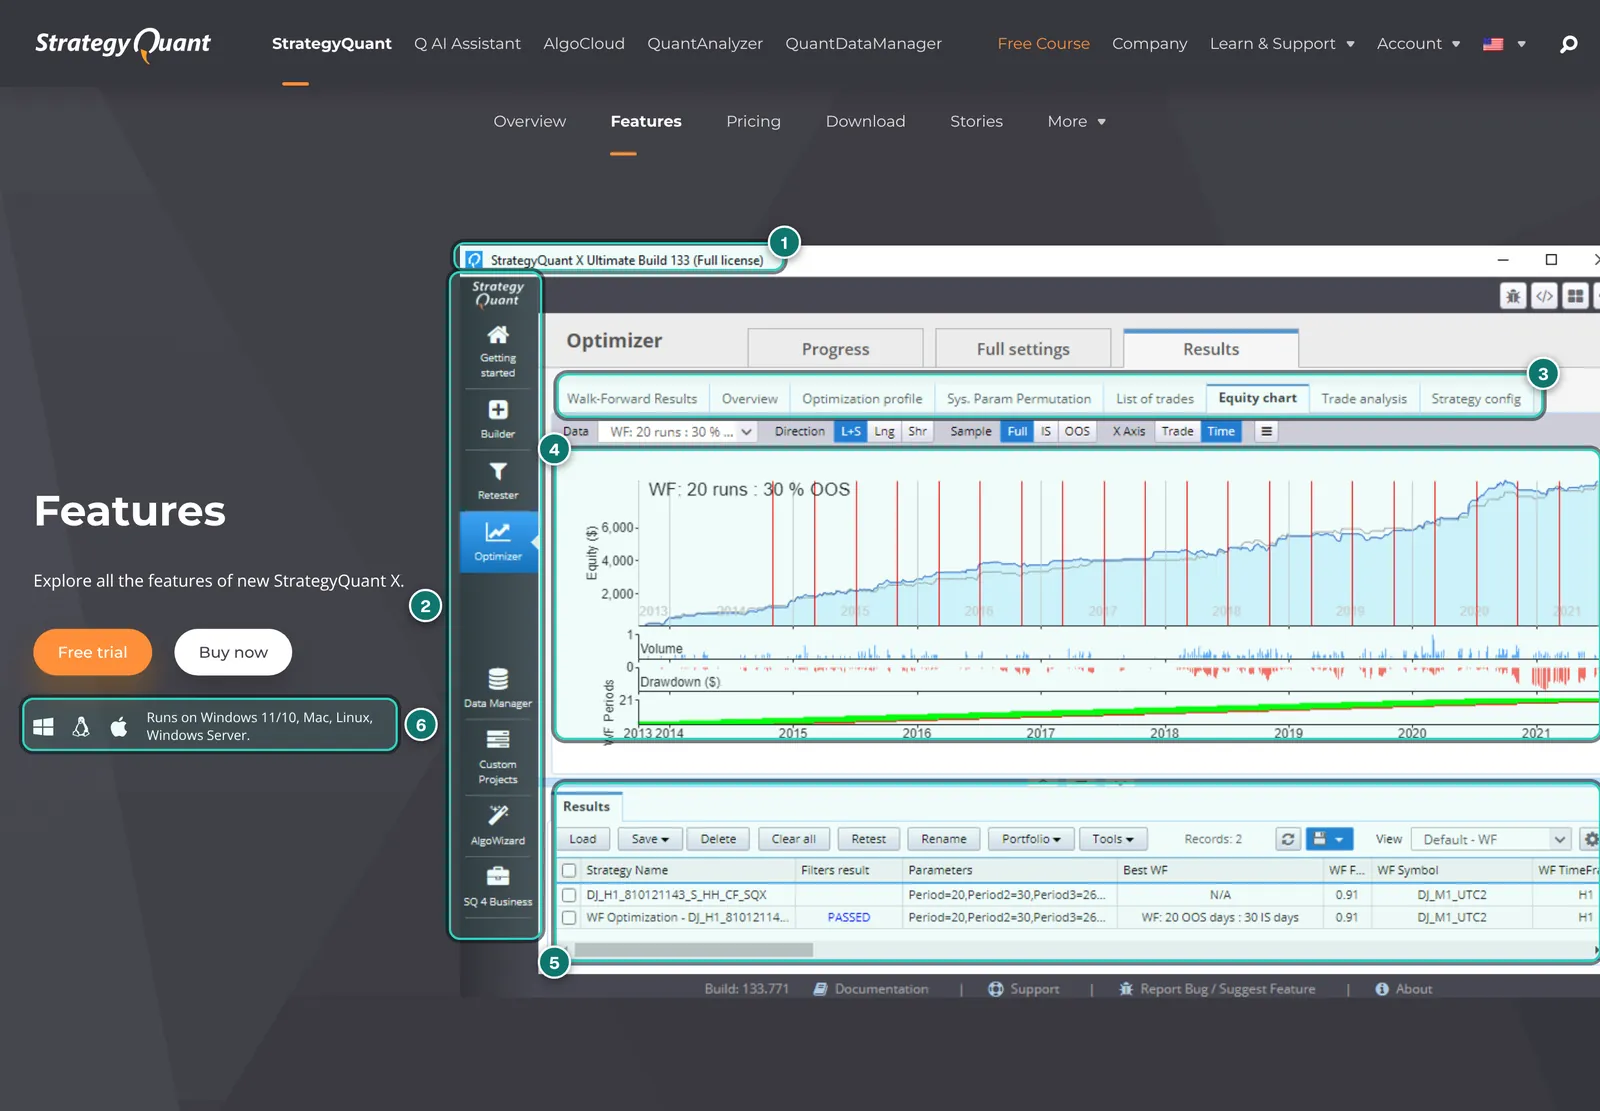
Der Optimizer optimiert Parameter einfach oder im Walk-Forward-Verfahren. Bei der Walk-Forward-Optimierung wird auf einem Zeitfenster optimiert und auf dem folgenden, unberührten Fenster getestet, dann rückt alles weiter. Die Walk-Forward-Matrix wiederholt das mit vielen Kombinationen aus Fenstergröße und Zahl der Durchläufe und zeigt, ob es stabile Bereiche gibt oder nur einzelne Glückstreffer. Dazu kommen laut Funktionsseite System Parameter Permutation und Optimization Profile, die prüfen, ob eine Strategie nur mit genau einer Parameterkombination funktioniert.
Worauf du achtest:
- Breite Plateaus statt Spitzen: Gute Strategien funktionieren mit einem Bereich von Parametern. Wenn nur „Periode 23“ Gewinn bringt und 21 und 25 nicht, ist das Rauschen.
- Walk-Forward-Ergebnis zählt, nicht das optimierte: Entscheidend sind die zusammengesetzten Out-of-Sample-Abschnitte, auch wenn sie weniger glänzen.
- Nicht auf dem Out-of-Sample optimieren: Der in Schritt 3 beiseitegelegte Zeitraum bleibt tabu.
In der Starter-Edition fehlt der Optimizer laut Preistabelle. Dort bleibt nur der Retester; für ernsthafte Arbeit empfiehlt sich laut unserem Bericht mindestens Professional. Hintergrund zum Walk-Forward-Prinzip steht in Backtesting und Forward-Testing.
Schritt 8: Nach MT4 oder MT5 exportieren und dort nachtesten
Hat ein Kandidat alles bestanden, exportierst du ihn. Laut Doku öffnest du dafür bei der Strategie den Reiter Source code und wählst das Format, etwa Expert Advisor for MetaTrader4 oder MetaTrader5, daneben Pseudo Code, EasyLanguage oder Strategy XML. Zwei Optionen sind wichtig:
- Parameter variables: Parameter fest im Code oder als Eingaben, die du in MetaTrader änderst. Für den Nachtest sind Eingaben praktisch; für den Livebetrieb verhindern feste Werte versehentliche Änderungen.
- Money Management: das aus dem letzten Test oder ein anderes.
Den Code speicherst du im Experts-Ordner von MetaTrader (bei MT5 im Datenordner unter MQL5\Experts), kompilierst ihn im MetaEditor und testest ihn im Strategietester mit den Daten deines Brokers, bei MT5 mit „Every tick based on real ticks“. Wie das Terminal eingerichtet wird, zeigt MetaTrader 5 installieren und einen EA starten.
Vergleiche Zahl der Trades, Gewinn, Drawdown und Equity-Kurve mit dem SQX-Ergebnis. Kleine Abweichungen sind normal, weil Kurse, Spreads und Ausführungsregeln anders sind. Große Abweichungen bedeuten entweder falsche Einstellungen (Zeitzone, Spread, Kommission, Mindestabstand) oder eine Strategie, die nur auf den Dukascopy-Daten funktioniert. Im zweiten Fall: verwerfen. Teste dabei auch den Zeitraum, den du in Schritt 3 komplett beiseitegelegt hast.
Wer viele exportierte EAs nacheinander im echten MT5-Tester laufen lassen will, kann das von Hand tun oder mit einem Werkzeug wie dem Backtest Manager von ATS Anzeige, der laut Hersteller viele MT5-Backtests in einer Warteschlange ausführt (Partnerprodukt, Start im November 2026, nur MT5 und Windows, Free und Pro 29 € im Monat). Für einzelne EAs genügt der eingebaute Tester.
Schritt 9: In QuantAnalyzer auswerten und Portfolio prüfen
QuantAnalyzer erzeugt keine Strategien und führt keine Backtests aus, sondern wertet fertige Berichte aus. Der Vorteil an dieser Stelle: Du analysierst den MetaTrader-Bericht auf Broker-Daten, nicht das SQX-Ergebnis.
- Bericht speichern: Im MT5-Strategietester den Bericht als HTML speichern. QuantAnalyzer liest laut Doku Backtest-Berichte und Kontoauszüge aus MT4 und MT5 (htm oder html) und viele weitere Formate.
- Laden: Über das Symbol Load report in der Werkzeugleiste die Datei wählen, auch mehrere auf einmal. Das Format erkennt das Programm automatisch. Unter den erweiterten Optionen setzt du bei Bedarf die Anfangseinlage und prüfst in der Symbols table Punktwert und Pip-Größe je Symbol.
- Kontrolle: Zahl der Trades und Gewinn mit dem Originalbericht vergleichen. Bei so vielen Formaten kann ein Import danebengehen.
- Monte Carlo und What-if: Monte Carlo zeigt die Streuung möglicher Drawdowns, What-if filtert Trades nach Tagen oder Uhrzeiten. Beides ist in der kostenlosen Version enthalten. Vorsicht bei What-if: Jeder Filter, den du nachträglich setzt, ist eine weitere Anpassung an die Vergangenheit.
- Portfolio Master: Wenn du mehrere Strategien hast, sucht das Modul Kombinationen mit geringer Korrelation. In der Free-Version ist es auf vier Strategien begrenzt, ebenso in SQX Starter und Professional; unbegrenzt in QuantAnalyzer Pro (29 $ im Monat oder 349 $ einmalig) und in SQX Ultimate.
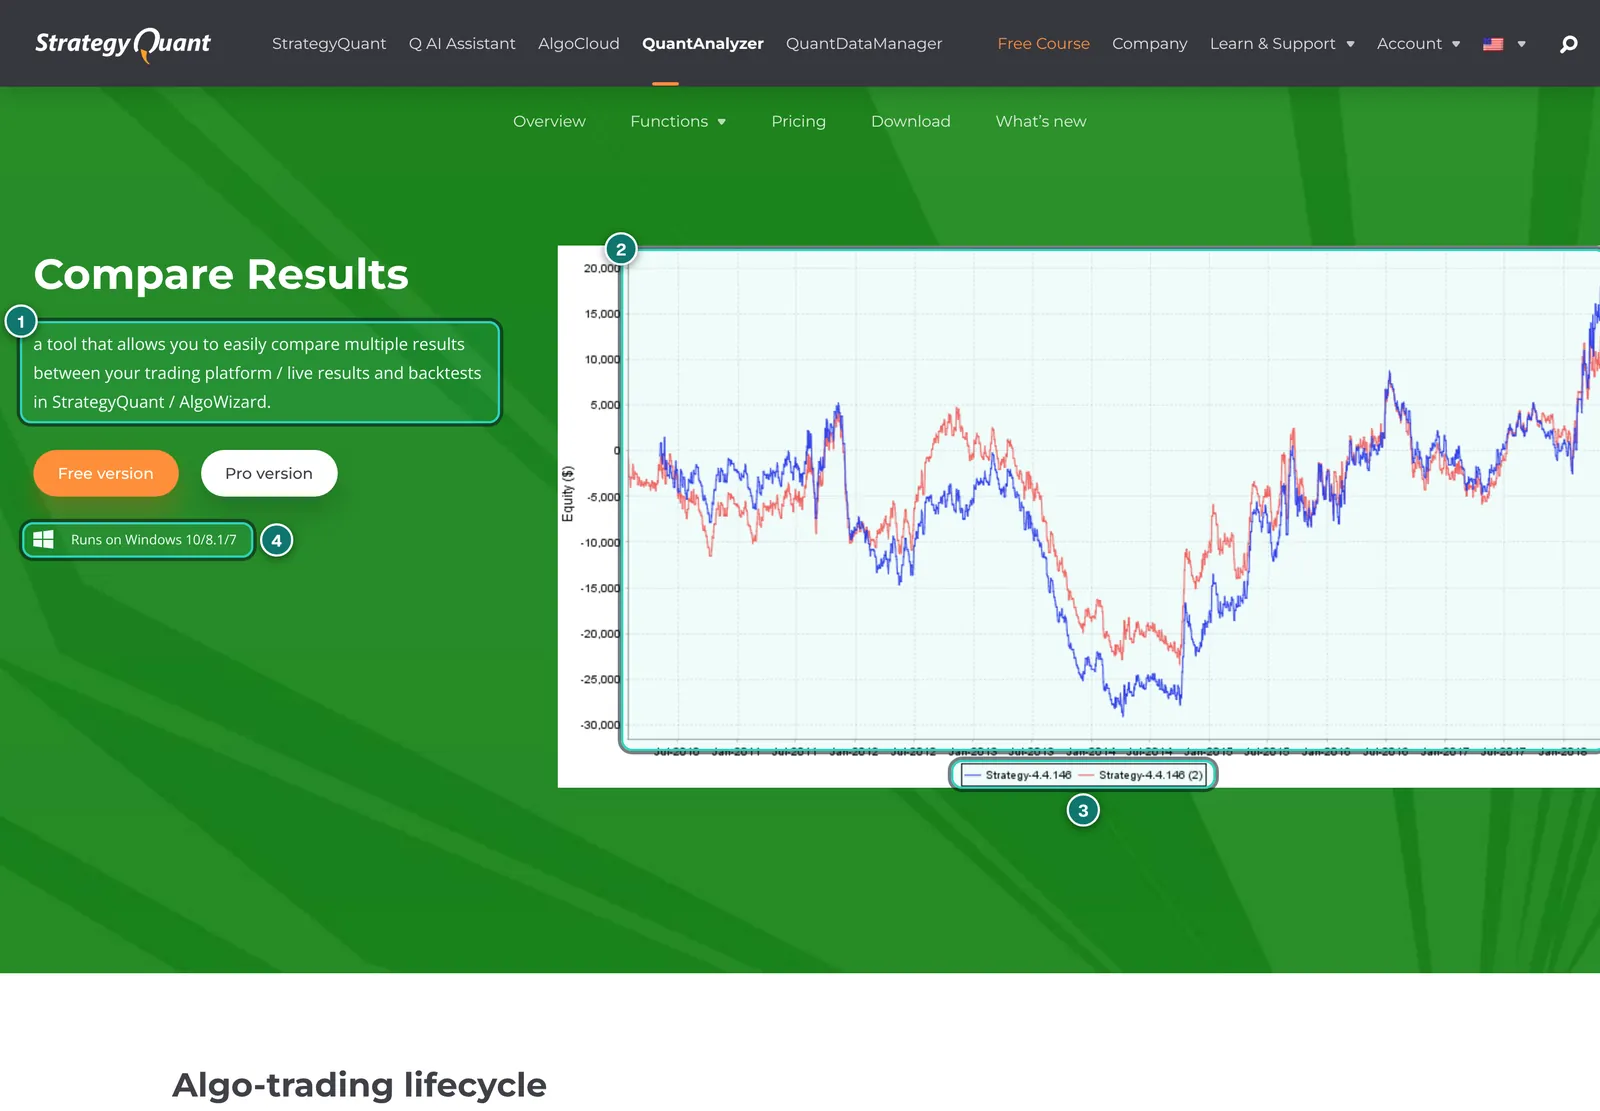
Später, wenn der EA auf Demo oder Live läuft, legst du mit Compare Results den Kontoauszug neben den Backtest und siehst, wo sie auseinanderlaufen; in der Free-Version für die ersten 50 Trades. Wie du mehrere EAs sinnvoll kombinierst und warum Korrelation wichtiger ist als die Einzelrendite, steht in EA-Portfolio-Management.
Die Free-Version läuft nur unter Windows. Auf dem Mac brauchst du eine Windows-Umgebung, obwohl SQX selbst auch auf dem Mac läuft.
Schritt 10: Demo- und Forward-Test, dann klein live
Kein Backtest ersetzt den echten Markt. Starte den exportierten EA zuerst auf einem Demokonto beim selben Broker, auf dem er später laufen soll, idealerweise auf einem VPS, damit er nicht von deinem Rechner abhängt. Prüfe täglich den Experts- und Journal-Reiter auf Fehler.
Als Faustregel gelten einige Monate oder 100 bis 300 Trades, bevor du Drawdown und Trefferquote mit dem Backtest vergleichst. Danach geht es mit kleinster Lotgröße auf ein Live-Konto, weil Demo-Ausführung und echte Ausführung sich unterscheiden. Leg vorher fest, wann du abschaltest: zum Beispiel, wenn der Drawdown das Anderthalbfache des schlimmsten Monte-Carlo-Werts überschreitet. Wie man eine Equity-Kurve im Forward-Test liest, zeigt Equity-Kurve erklärt.
Die häufigsten Fehler
| Fehler | Folge | Besser |
|---|---|---|
| Spread auf Minimum, keine Kommission | Strategien mit vielen kleinen Trades sehen profitabel aus | realistischen Durchschnittsspread, Kommission und Slippage eintragen |
| Nur mit Selected Timeframe only getestet | Stops und Ziele innerhalb einer Kerze falsch bewertet | Kandidaten mit 1 Minute data oder Real Tick nachtesten |
| Kein Out-of-Sample oder mehrfach darauf geschaut | der Prüfzeitraum wird zum Trainingszeitraum | Out-of-Sample vorher festlegen und nur einmal am Ende prüfen |
| Viele Bausteine, viele Märkte, viele Zeitrahmen | riesiger Suchraum, viele Zufallstreffer | ein Markt, ein Zeitrahmen, wenige Bausteine |
| Filter nach den Ergebnissen verschärft oder gelockert | versteckte Optimierung | Filter vor dem Build aufschreiben |
| Kein Nachtest im MetaTrader | Abweichungen durch Engine und Daten bleiben unentdeckt | Export im Strategietester auf Broker-Daten prüfen |
| Martingale oder Grid im Money Management | glatte Kurve, seltene Totalverluste | feste Lots oder festes Risiko pro Trade |
| Direkt live mit voller Größe | erste Abweichung kostet echtes Geld | Demo, dann kleinste Lotgröße |
Realistische Erwartungen
StrategyQuant schreibt in der eigenen FAQ, SQX liefere keine fertigen profitablen Roboter und garantiere keine Ergebnisse. Das ist die richtige Erwartung. Ein Generator spart dir das Programmieren und macht systematisches Suchen schneller; er nimmt dir weder die Methodik noch das Risiko ab. Rechne damit, dass die meisten Kandidaten an den Robustheitstests, am Nachtest oder im Forward-Test scheitern, und dass auch ein bestandener Forward-Test keine Garantie für die nächsten Monate ist. Märkte ändern sich, und eine Strategie, die zwei Jahre funktioniert hat, kann im dritten aufhören zu funktionieren.
Realistisch ist: Nach Wochen der Einarbeitung hast du einige wenige Strategien, die mehrere unabhängige Prüfungen überstanden haben, und die du mit kleinem Risiko und klaren Abschaltregeln betreibst. Wer keine Zeit für diesen Weg hat, fährt mit einem geprüften, fertigen EA oft besser; unsere Tests mit echten Konten stehen unter EA-Tests.
Quellen
Dokumentation von StrategyQuant, Stand 07.11.2026 (öffentlich, ohne Anmeldung; Datum der letzten Aktualisierung jeweils auf der Seite):
- Introduction – What is StrategyQuant (Ablauf, „nur etwa 50 % der Arbeit“, eine von tausend Strategien besteht die Robustheitstests)
- Recommended workflows for building strategies (fünf Schritte, schnelle Testgenauigkeit zum Suchen, Warnung vor Überanpassung)
- How does StrategyQuant work? (Zufallsgenerierung und genetische Evolution)
- Builder (Ansichten Progress, Full settings, Results, Databank)
- Settings – Data (Trading Engine, Testing precision, Spread, Slippage, Commission & swaps, Datenbereiche)
- Settings – Genetic options (Generationen, Population, Inseln, Neustart der Evolution)
- Settings – Ranking (Fitness, Databank, Filterbedingungen)
- Cross checks (Reihenfolge der Robustheitstests, Rechenzeit)
- Types of robustness tests in SQX (Monte-Carlo-Varianten, IS/OOS, Multi-Market)
- Source Code (Exportformate, Parameter, Money Management)
- QuantAnalyzer – Loading reports (Load report, erweiterte Optionen, Symbols table)
Preise, Editionen, Testversion, Systeme, Exportziele, Build 145, Q und die Grenzen von QuantAnalyzer Free und Pro stammen aus unseren Berichten StrategyQuant X im Test und QuantAnalyzer im Test, Stand 06.11.2026.
Keine Anlageberatung. Trading mit Forex und CFDs ist riskant; generierte Strategien und Backtests zeigen die Vergangenheit, nicht die Zukunft.
AnzeigeMit „Anzeige“ markierte Links sind Partnerlinks: Eröffnest du darüber ein Konto oder meldest dich an, erhalten wir eine Provision; für dich entstehen keine Mehrkosten. An unseren Bewertungen und Aussagen ändert das nichts.