LongRunner in Kürze
LongRunner ist ein Expert Advisor für MetaTrader 5, der einmal am Tag einen Aktienindex kauft und ihn vor dem täglichen Rollover des Brokers wieder verkauft. Eine Position pro Tag und Chart, kein Grid, kein Martingale, kein Nachkaufen. Fertige Set-Dateien gibt es für den Nasdaq-100 und den Dow Jones, dazu ein DAX-Set in Testgröße. Ein optionaler Trendfilter hält ihn aus langen Bärenmärkten heraus.
Die ehrliche Kurzfassung vorab: Das ist eine reine Long-Strategie auf Indizes mit kleiner Kante. Sie verdient, solange Aktienindizes steigen, und verliert in Bärenmärkten – der Trendfilter mildert das, hebt es aber nicht auf. In unseren MetaTrader-5-Tests lag der Profit-Faktor der profitablen Läufe zwischen 1,03 und 1,12, und beim Dow hat der Spread des Brokers zur Startzeit darüber entschieden, ob überhaupt Geld verdient wurde. Alle Tests, auch die schwachen, stehen weiter unten.
Stand 08.10.2026: LongRunner ist seit dem 03.10.2026 im MQL5-Market veröffentlicht: 99 USD für die unbegrenzte Lizenz oder 30 USD Miete pro Monat, dazu eine kostenlose Demo, die im Strategietester läuft.
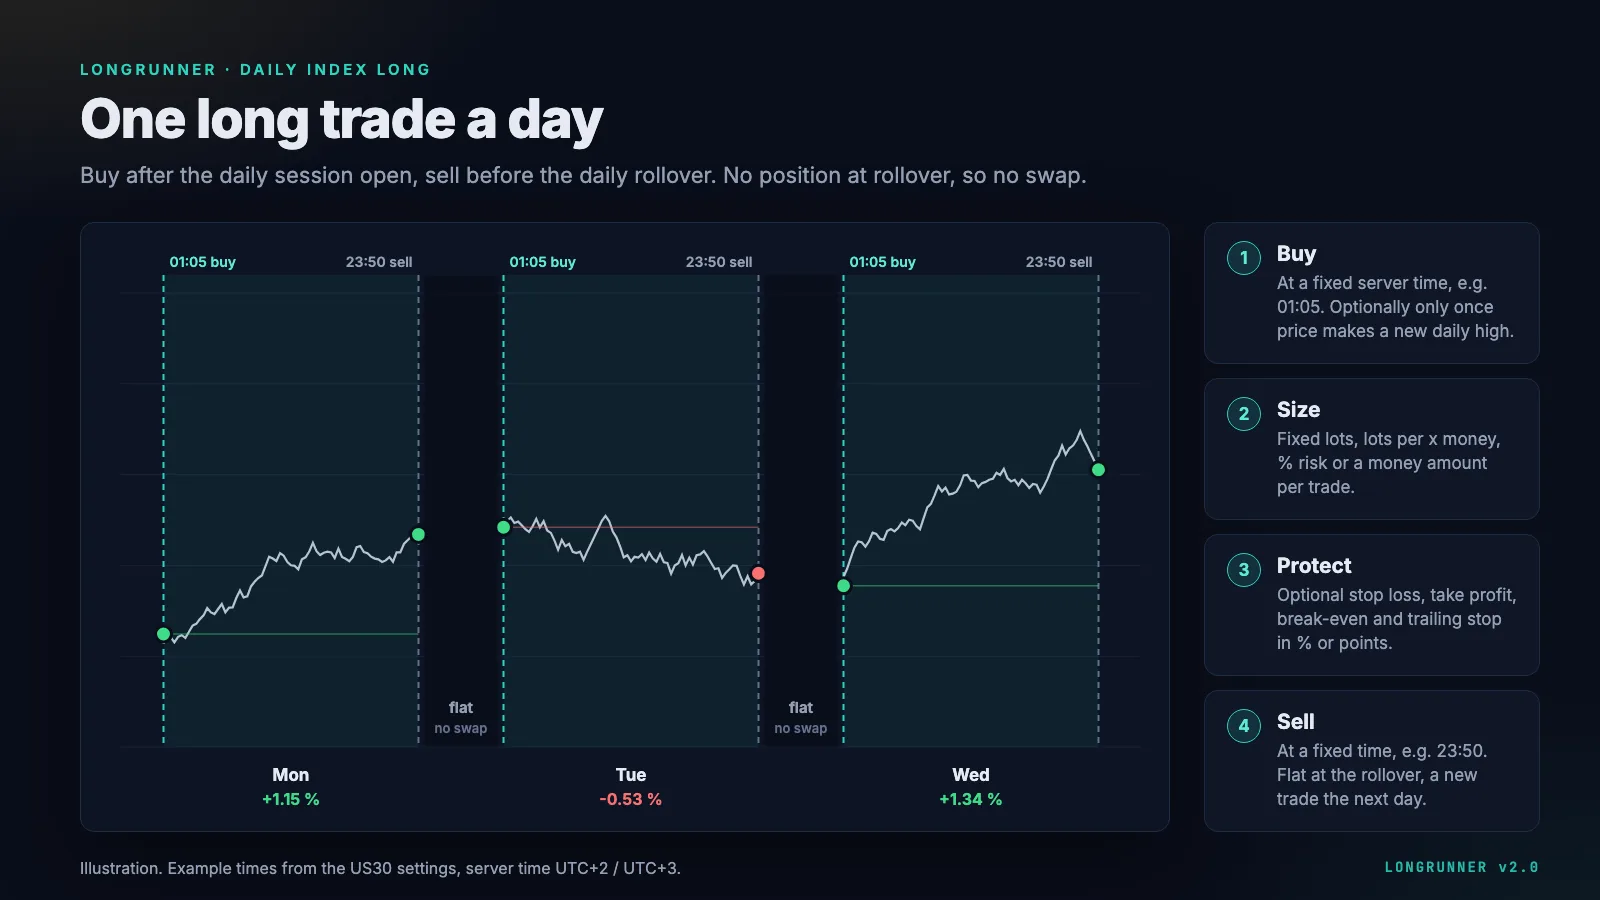
Die Idee: die Tagesbewegung mitnehmen, den Swap weglassen
Aktienindizes sind langfristig gestiegen, aber als CFD gehalten kosten sie bei jedem täglichen Rollover Finanzierung (Swap). LongRunner kauft den Index zu einer festen Serverzeit und verkauft ihn zu einer festen Zeit am selben Servertag, vor dem Rollover. Er nimmt die Tagesbewegung mit und lässt die Finanzierungskosten weg. In der 26-Jahre-Studie hinter den Set-Dateien schlug der Handel der Session das Halten desselben Index als CFD mit 5 % Finanzierung pro Jahr.
Ein Punkt der Formulierung ist wichtig, weil er leicht falsch verstanden wird: LongRunner ist über den Rollover flat, nicht über Nacht. Mit den US-Set-Dateien kauft er um 01:05 und verkauft um 23:50 Serverzeit. Auf einem Server mit New Yorker Zeit + 7 Stunden ist das 18:05 bis 16:50 in New York – die Position läuft durch die asiatische und europäische Session und schließt erst kurz vor dem New Yorker Handelsschluss, an dem der Rollover stattfindet. Kurslücken zwischen 18:05 und dem nächsten Nachmittag gehören zum Trade.
So läuft ein Handelstag
- Kaufen zum Handelsstart, zum Beispiel 01:05 Serverzeit. Optional erst, wenn der Kurs ein neues Tageshoch macht.
- Größe festlegen: feste Lots, Lots pro x Geld, % der Balance oder ein fester Geldbetrag.
- Absichern, wenn du willst: Stop-Loss, Take-Profit, Break-even und Trailing-Stop, in % des Einstiegskurses oder in Punkten. Die Set-Dateien nutzen nichts davon.
- Verkaufen zur Close-Zeit, zum Beispiel 23:50. Flat über den Rollover, am nächsten Tag ein neuer Trade.
Startet das Terminal erst nach dem Handelsstart – etwa weil du den EA um 10:11 auf den Chart ziehst –, kauft LongRunner sofort, solange der späteste Einstieg noch nicht vorbei ist, und schreibt das ins Log. Nach einem Neustart prüft er offene Positionen und die Deals des Tages und kauft deshalb nie zweimal am selben Tag.
Set-Dateien
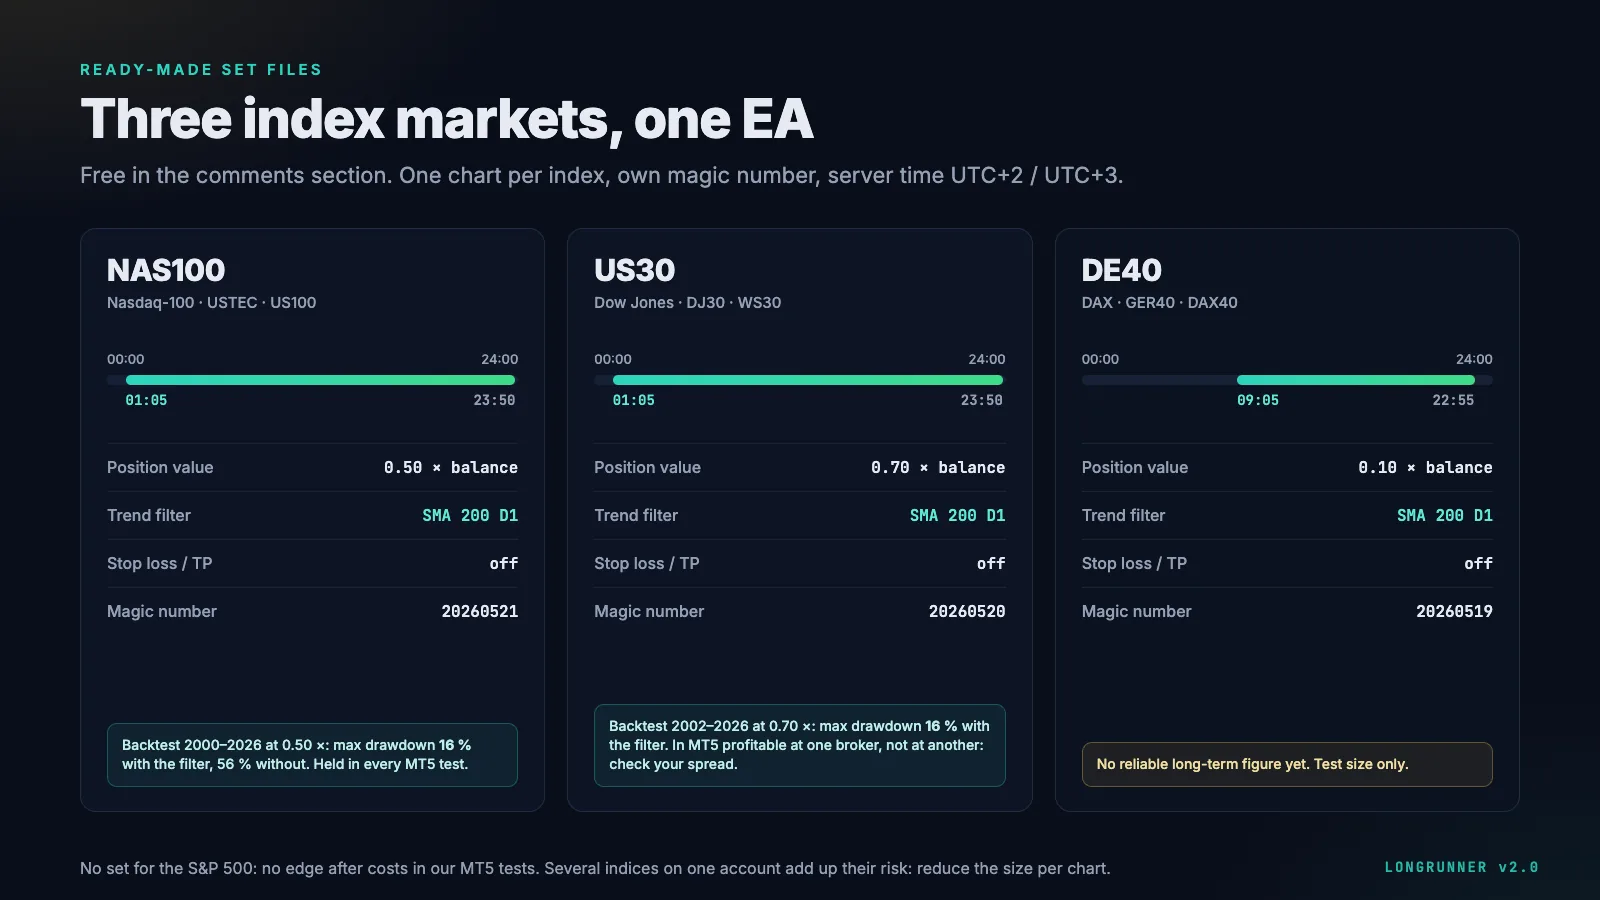
Alle Zeiten sind Serverzeit, UTC+2 im Winter und UTC+3 im Sommer – der übliche Server mit „New Yorker Handelsschluss = Mitternacht“, wie ihn IC Markets, BlackBull, RoboForex und viele andere Broker betreiben. Bei einer anderen Serverzeit verschiebst du Start- und Close-Zeit um die Differenz.
| Set | Start | Close | Positionswert | Trendfilter |
|---|---|---|---|---|
| NAS100 | 01:05 | 23:50 | 0,50 × Balance | SMA 200, D1 |
| US30 | 01:05 | 23:50 | 0,70 × Balance | SMA 200, D1 |
| DE40 | 09:05 | 22:55 | 0,10 × Balance | SMA 200, D1 |
Die Dateien heißen LongRunner_NAS100_v2.0.set, LongRunner_US30_v2.0.set und LongRunner_DE40_v2.0.set. Jedes Set hat seine eigene Magic Number – NAS100 20260521, US30 20260520, DE40 20260519 –, alle drei können also nebeneinander in einem Terminal laufen.
- Woher die Größen kommen: je Index der Positionswert, der im Backtest 2000–2026 mit Trendfilter den maximalen Drawdown bei rund 20 % hielt, abzüglich etwa 20 % Sicherheitsabschlag. Diese Werte sind an genau diese Historie angepasst – mehr dazu im Abschnitt Risiko.
- Ein Index pro Konto: Die US-Indizes laufen gemeinsam (Korrelation 0,84 bis 0,96). Zwei oder drei Charts auf einem Konto addieren ihr Risiko fast eins zu eins. Senke deshalb den Positionswert je Chart – für NAS100 und US30 zusammen auf etwa 0,38 × Balance pro Index.
- Kein S&P-500-Set: In den MT5-Tests mit echten Ticks gab es nach Kosten keine Kante.
- DE40 nur in Testgröße: Die freien Daten für den Langzeittest decken nur einen Teil der DAX-Handelszeit des EAs ab, eine belastbare Langzeitzahl haben wir deshalb nicht. Das Set handelt eine kleine Position, bis die Daten deines eigenen Brokers es bestätigen.
- Der Symbolname ist egal, der Markt zählt: Das NAS100-Set läuft auf NAS100, USTEC oder US100, das US30-Set auf US30, DJ30 oder WS30, das DE40-Set auf DE40, GER40 oder DAX40.
- Die Set-Dateien stehen kostenlos im Kommentarbereich der MQL5-Produktseite.
Das Dashboard
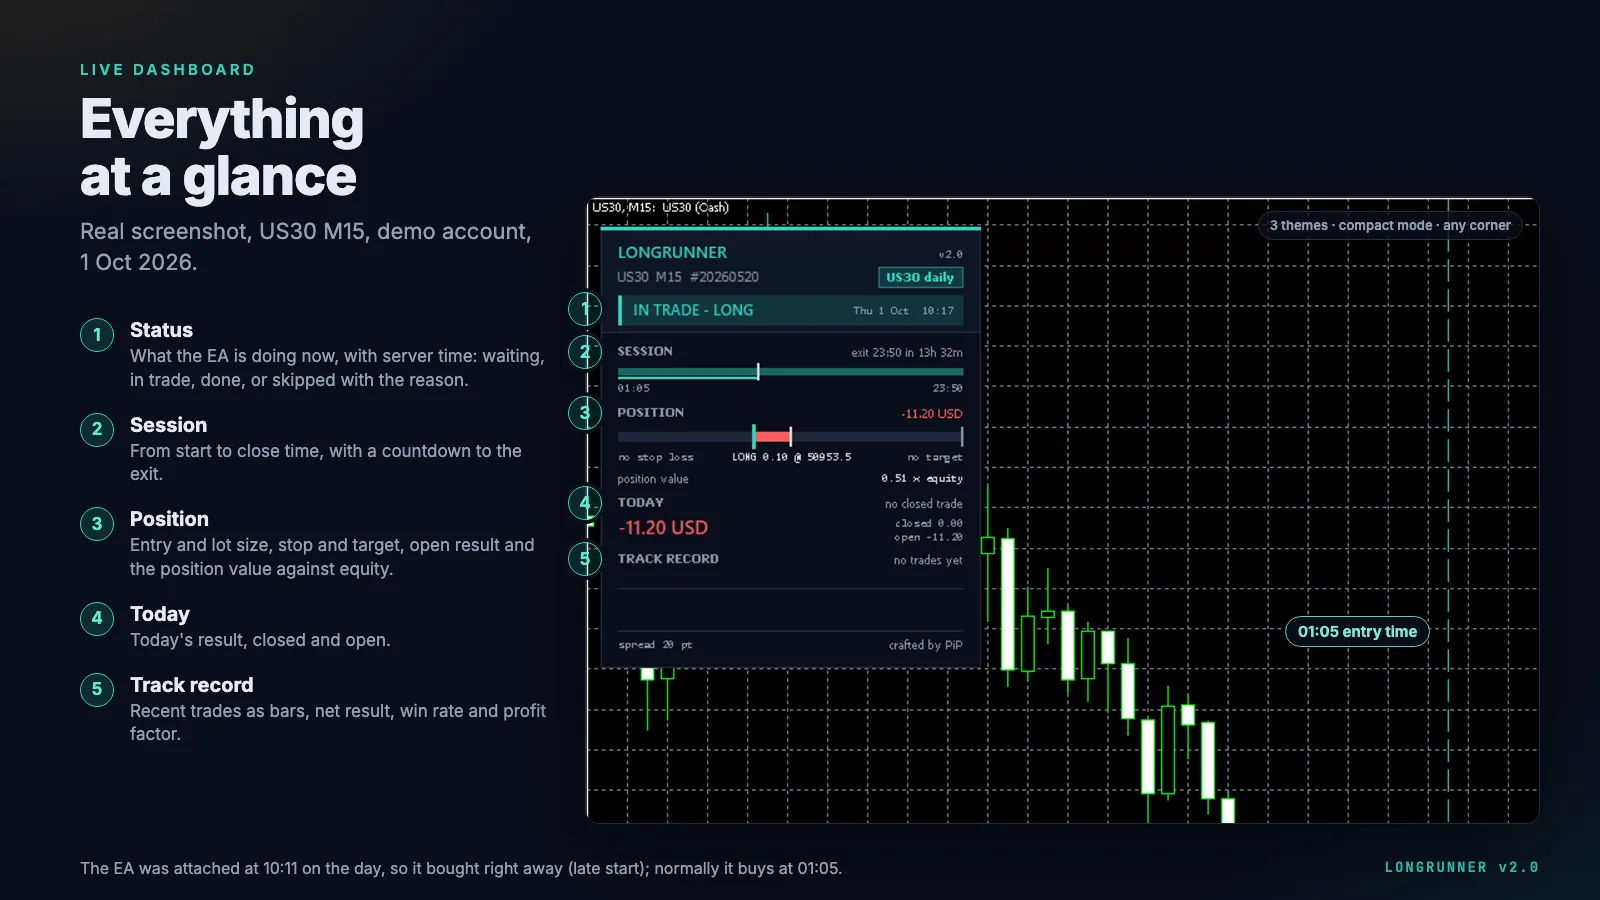
| Bereich | Zeigt |
|---|---|
| Kopfzeile | Name, Version, Symbol, Zeitrahmen, Magic Number, dein Label |
| Status | Was der EA gerade tut – vor dem Start, wartet auf ein neues Hoch, im Trade, fertig oder mit Grund ausgesetzt – und die Serverzeit |
| Session | Zeitleiste vom Start bis zum Close mit Countdown |
| Nächster Einstieg / Position | Vor dem Einstieg: Lotgröße, Positionswert × Equity, Risiko, Ausstiegsplan, Trendzustand, das zu brechende Hoch. Im Trade: Einstieg, Gewinn, Absicherung, Zeit bis zum Close |
| Heute | Ergebnis des Tages |
| Bilanz der letzten Trades | Letzte Trades als Balken, Netto-Ergebnis, Trefferquote, Profit-Faktor |
| Fußzeile | Aktueller Spread |
Das Dashboard liest nur den Zustand des EAs; es sendet oder ändert nie eine Order.
Was der EA von selbst erledigt
- Neustart-sicher: Nach einem Terminal-Neustart prüft er offene Positionen und die Deals des Tages und weiß, ob der heutige Trade schon gemacht wurde. Im Forward-Test auf dem Demokonto hat ein erneutes Anhängen am selben Tag
today's entry was already made - next entry tomorrowgeloggt und nicht doppelt gekauft. - Ruhige Märkte: Ein Timer führt die Logik auch ohne neue Kurse aus, damit die Close-Zeit auch in einem stillen Markt greift.
- Sessions: Beim Start vergleicht er Start- und Close-Zeit mit den Handelszeiten des Symbols und warnt, wenn eine davon außerhalb liegt. Orders gehen nur raus, solange die Session offen ist und das Symbol quotiert.
- Wiederholungen: Requotes, Verbindungsprobleme, ein geschlossener Markt oder abgeschaltetes Algo-Trading führen zu einem neuen Versuch innerhalb des Einstiegsfensters, nicht zu einem verlorenen Tag. Ein fehlgeschlagenes Schließen wird alle 30 Sekunden wiederholt.
- Netting-Konten: LongRunner kauft nie in die Position eines anderen EAs oder eine manuelle Position auf demselben Symbol hinein; er setzt den Tag aus und sagt das. Empfohlen ist ein Hedging-Konto.
- Kein neuer Einstieg, solange die gestrige Position nach ihrer Close-Zeit noch offen ist, etwa weil der Markt früher geschlossen hat.
Risiko: was schiefgehen kann
- Es ist eine reine Long-Wette auf Indizes. LongRunner verdient, solange Indizes steigen, und verliert ohne Trendfilter in einem Bärenmarkt fast so viel wie der Index selbst. Über 26 Jahre lag der maximale Drawdown auf dem Nasdaq-100 ohne Filter bei 56 % – mit 0,5 × Balance.
- Kein Stop-Loss in den Set-Dateien. Ein Crash-Tag trifft die volle Position. Der schlechteste Tag in unseren Testdaten war −10,9 % auf dem Nasdaq-100 (15.10.2008), bei 0,5 × Balance etwa −5,5 % des Kontostands. Der tiefste Rückgang innerhalb eines Handelstags lag bei −12,4 % des Index (Nasdaq-100, 16.03.2020). Die Drawdowns unserer Langzeitzahlen sind auf Tagesschluss-Equity gemessen; das Intraday-Tief lag tiefer.
- Die Größen sind an die Vergangenheit angepasst. Die Set-Werte wurden auf genau dieser Historie für rund 20 % maximalen Drawdown gewählt. Künftige Crashs können tiefer gehen und länger dauern.
- Mehrere Indizes addieren sich. NAS100 und US30 laufen gemeinsam; zwei Charts in voller Set-Größe sind fast eine doppelt so große Position.
- Geteilte Konten: Die „%“-Modi rechnen mit der Balance des ganzen Kontos. Wächst sie durch andere EAs, wächst LongRunners Lotgröße mit – prüfe die Startzeile im Log nach größeren Änderungen des Kontostands.
- Die Kosten entscheiden. Ein täglicher Trade verdient pro Trade wenig; der Spread zur Startzeit kann davon einen großen Teil fressen. Deshalb hat derselbe Dow-Trade bei einem Broker Geld verdient und beim anderen verloren.
Wie du Profit-Faktor und Drawdown unten liest, erklärt unser Ratgeber zu Drawdown und Profit-Faktor.
Backtests: was wir getestet haben und was gehalten hat
MetaTrader 5 mit echten Ticks
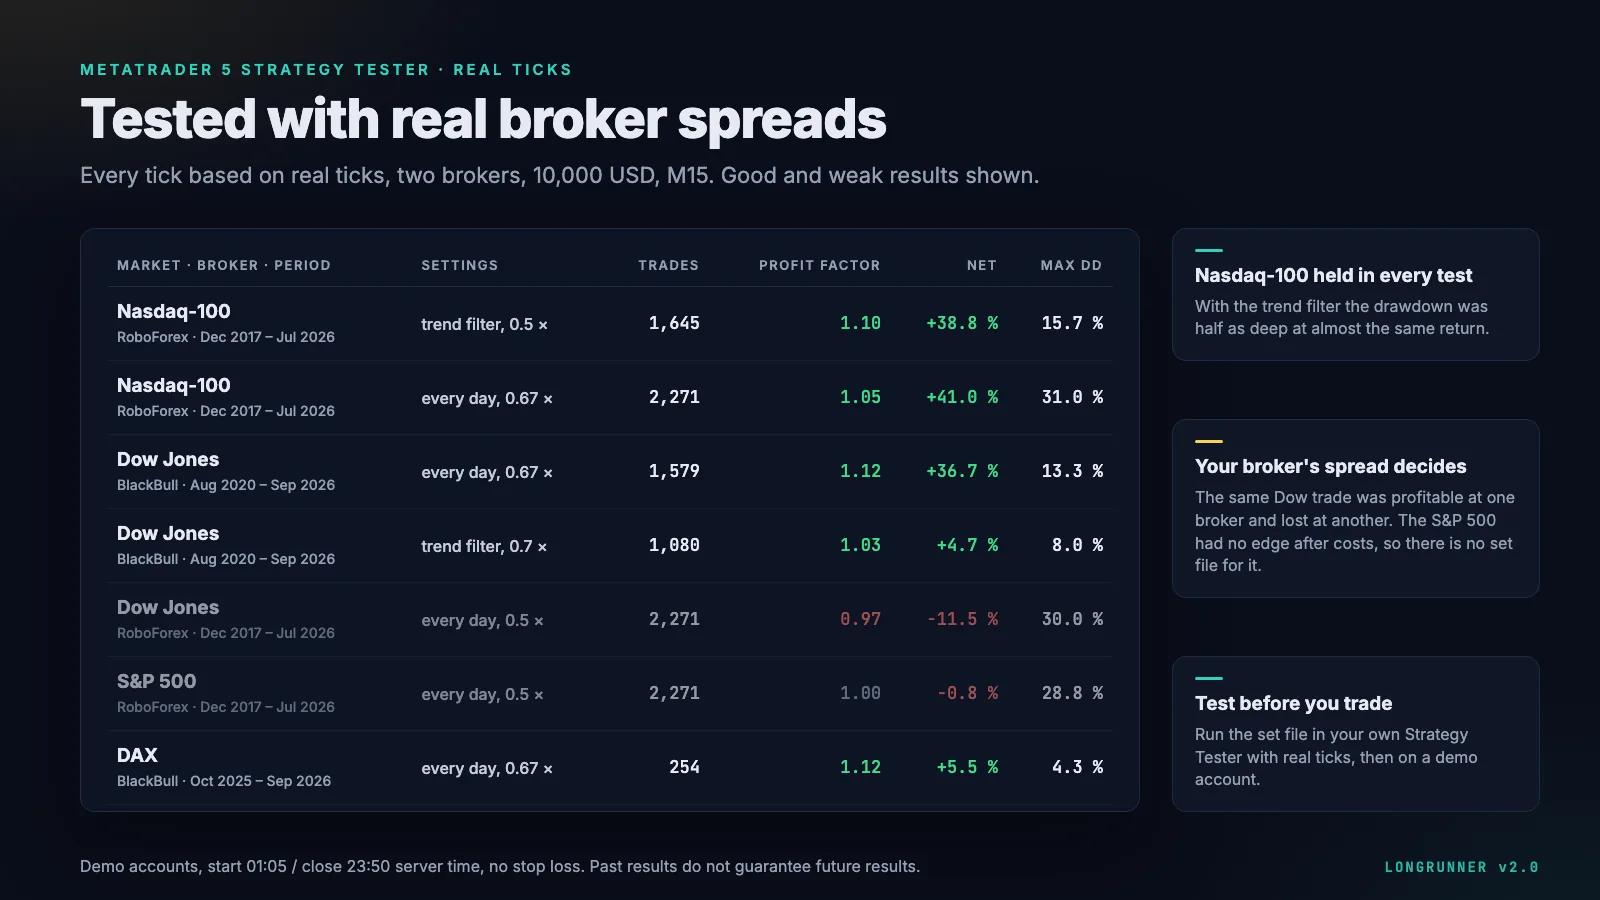
Strategietester, Modell mit echten Ticks („Every tick based on real ticks“ in der englischen Oberfläche), Demokonten bei zwei Brokern, 10.000 USD, M15, Start 01:05, Close 23:50, kein Stop-Loss. Die Läufe kamen in der Reihenfolge der Tabelle auf 1.645, 2.271, 1.579, 1.080, 2.271, 1.629, 2.271 und 254 Trades. Alle Läufe, auch die mit Verlust:
| Markt · Broker · Zeitraum | Einstellung | Profit-Faktor | Netto | Max. Drawdown |
|---|---|---|---|---|
| Nasdaq-100 · RoboForex · 12/2017–07/2026 | Trendfilter, 0,5 × | 1,10 | +38,8 % | 15,7 % |
| Nasdaq-100 · RoboForex · 12/2017–07/2026 | jeden Tag, 0,67 × | 1,05 | +41,0 % | 31,0 % |
| Dow Jones · BlackBull · 08/2020–09/2026 | jeden Tag, 0,67 × | 1,12 | +36,7 % | 13,3 % |
| Dow Jones · BlackBull · 08/2020–09/2026 | Trendfilter, 0,7 × | 1,03 | +4,7 % | 8,0 % |
| Dow Jones · RoboForex · 12/2017–07/2026 | jeden Tag, 0,5 × | 0,97 | −11,5 % | 30,0 % |
| S&P 500 · RoboForex · 12/2017–07/2026 | Trendfilter, 0,5 × | 0,98 | −5,3 % | 18,9 % |
| S&P 500 · RoboForex · 12/2017–07/2026 | jeden Tag, 0,5 × | 1,00 | −0,8 % | 28,8 % |
| DAX · BlackBull · 10/2025–09/2026 | jeden Tag, 0,67 × | 1,12 | +5,5 % | 4,3 % |
Was daraus folgt:
- Der Nasdaq-100 hat in jedem Test gehalten. Mit Trendfilter war der Drawdown halb so tief (15,7 statt 31,0 %) bei fast gleicher Rendite – das hat das Standard-Set bestätigt.
- Der Dow hängt am Broker. Profit-Faktor 1,12 bei BlackBull, 0,97 bei RoboForex. Unsere Arbeitshypothese ist der Spread direkt nach der Tageseröffnung um 01:05 auf dem RoboForex-Symbol; ein Test mit späterer Startzeit steht noch aus, die Ursache ist also nicht belegt.
- Der S&P 500 hat nach Kosten keine Kante, in keiner der beiden Varianten – deshalb gibt es kein Set.
- Der DAX-Lauf deckt nur ein Jahr ab – zu kurz für mehr als die Testgröße.
- Datenqualität: Bei RoboForex ist die Tick-Historie der älteren Jahre teils vom Tester generiert; die History Quality bei BlackBull lag bei 67 % (US30) und 100 % (GER40).
26 Jahre in Python
Die Set-Größen stammen aus einer längeren Studie: Python-Simulation auf täglichen Futures-Daten, Trade 01:05–23:50 Serverzeit (18:05–16:50 New York), mit Zinseszins. Kosten: der heutige Spread als Anteil am Kurs – auf dem Nasdaq-100 etwa 0,007 % pro Trade –, angewandt auf jedes Jahr.
| Index (Größe) | Filter | Max. Drawdown | Rendite | Trades · Profit-Faktor |
|---|---|---|---|---|
| Nasdaq-100, 09/2000–09/2026 (0,5 ×) | an | 16 % | +158 % (etwa 3,7 % pro Jahr) | 4.774 · 1,11 |
| Nasdaq-100, 09/2000–09/2026 (0,5 ×) | aus | 56 % | +139 % (etwa 3,4 % pro Jahr) | 6.548 · 1,06 |
| Dow Jones, 2002–2026 (0,7 ×) | an | 16 % | +84 % | – |
| Dow Jones, 2002–2026 (0,7 ×) | aus | 43 % | +247 % | – |
Auf dem Dow hat der Filter den Drawdown gesenkt, aber auch den größten Teil des Wachstums gekostet – dasselbe Muster wie im MT5-Test. Die Grenzen dieser Studie, ohne Beschönigung:
- Es ist eine Simulation, nicht der MT5-Strategietester. Futures sind keine CFDs, Slippage ist nicht modelliert, und der Futures-Schluss ist das Settlement um 16:00 New York statt des EA-Ausstiegs um 16:50.
- Der Drawdown ist auf Tagesschluss-Equity gemessen und unterschätzt Intraday-Tiefs.
- Zur Kontrolle haben wir das Futures-Modell mit einem Live-Konto verglichen, das 2026 dieselbe tägliche Long-Idee bei IC Markets gehandelt hat: Je Trade lag die Korrelation bei 0,965 (Nasdaq-100) und 0,969 (Dow). Beim DAX ist das Modell an diesem Abgleich gescheitert, deshalb steht hier keine DAX-Langzeitzahl.
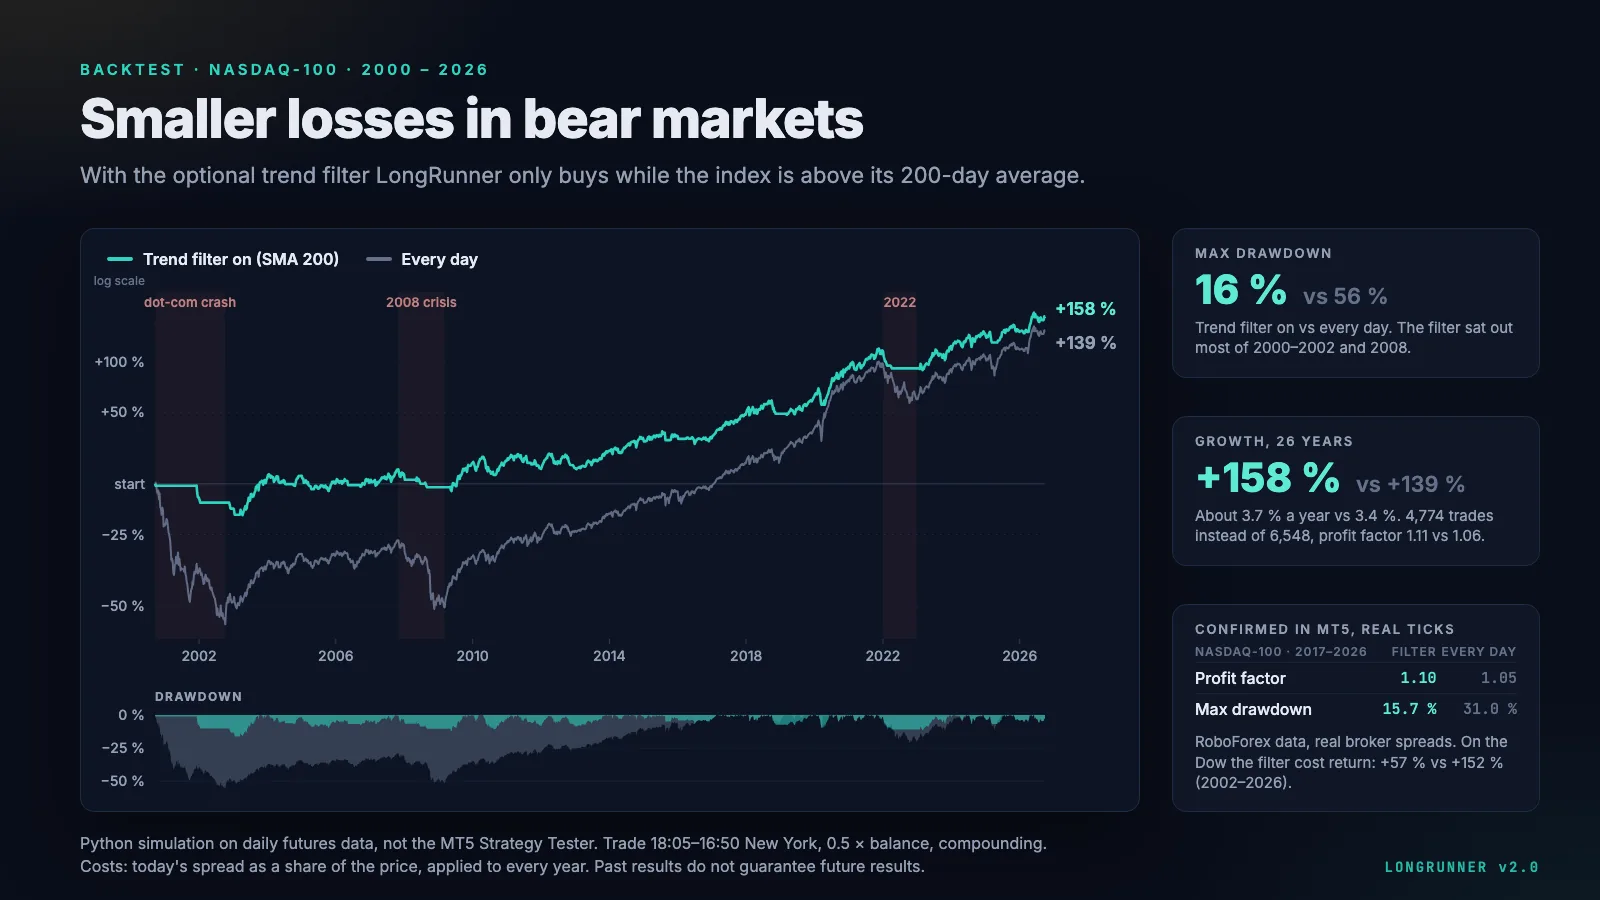
Wie viel ein solcher Backtest vor dem ersten Live-Monat aussagt – und warum es beide Arten von Beleg braucht –, steht im Ratgeber Backtesting und Forward-Testing.
Forward-Test und Live-Abgleich
LongRunner selbst läuft seit dem 01.10.2026 als Forward-Test auf einem BlackBull-Demokonto (US30, M15); der Dashboard-Screenshot oben stammt daher. Ein öffentliches Live-Signal gibt es noch nicht. Das Bild je Broker, einschließlich des Live-Kontos bei IC Markets mit derselben täglichen Idee, steht unter Welcher Broker für LongRunner.
Für wen LongRunner passt – und für wen nicht
Passt für Trader, die Long-Exposure auf Nasdaq-100 oder Dow ohne Swap wollen, mit einem Trade pro Tag und einer kleinen, ehrlich ausgewiesenen Kante leben können und den Spread ihres Brokers im Strategietester prüfen, bevor sie live gehen.
Passt nicht für alle, die Renditen unabhängig vom Aktienmarkt erwarten, einen zweistelligen Drawdown nicht aussitzen können oder drei Indizes in voller Set-Größe auf einem Konto fahren wollen. Und er ist das falsche Werkzeug bei einem Broker mit weiten Index-Spreads zur Startzeit – dort ist die Kante weg.
Preis und Bezug
LongRunner gibt es im MQL5-Market: 99 USD zum Kauf oder 30 USD im Monat zur Miete. Fragen und Fehlermeldungen gehen über die Kommentare auf der Produktseite oder per Privatnachricht; nenne dabei Broker, Symbol, die .set-Datei und die Zeilen aus dem Reiter „Experten“ vom betreffenden Tag.
LongRunner auf MQL5· 99 USDEigenes Produkt · kein Partnerlink, wir verdienen am VerkaufRisikohinweis: Der Handel mit CFDs auf Margin birgt ein hohes Verlustrisiko. Eine Position ohne Stop-Loss kann an einem Crash-Tag deutlich mehr verlieren als eine normale Tagesbewegung. Alle Zahlen auf dieser Seite sind Backtests – Simulationen auf historischen Daten –, ein kurzer Demo-Forward-Test und ein Live-Abgleich mit dem Konto eines anderen EAs, der dieselbe tägliche Idee handelt. Vergangene Ergebnisse garantieren keine künftigen. Teste zuerst auf einem Demokonto.
Installation
- LongRunner auf der MQL5-Produktseite kaufen oder mieten. Vorher kannst du mit der kostenlosen Demo-Version von derselben Seite den Strategietester mit den Daten deines eigenen Brokers laufen lassen.
- In MetaTrader 5 über den Reiter „Markt“ mit dem MQL5-Konto installieren, mit dem du gekauft hast. Danach steht der EA im Navigator unter „Expert Advisors“.
- Die Set-Dateien aus dem Kommentarbereich der Produktseite nach
MQL5/Presetskopieren (Datei → Dateiordner öffnen). - Einen Chart des Index öffnen – Zeitrahmen beliebig, M15 oder H1 lassen sich gut beobachten.
- LongRunner auf den Chart ziehen. Reiter „Allgemein“: „Algo-Trading erlauben“ anhaken. Reiter „Eingaben“: „Laden“ → passendes Set → OK.
- „Algo-Trading“ in der Symbolleiste einschalten und den Start-Report im Reiter „Experten“ lesen: Lotgröße, Positionswert und die Kosten eines 10-%-Indexrückgangs.
Danach erst testen, dann handeln: das Set im Strategietester (Modell mit echten Ticks) auf den Daten deines Brokers laufen lassen, dann auf einem Demokonto. Weil das Terminal um 01:05 und 23:50 Serverzeit online sein muss, gehört ein Live-Konto auf einen VPS – siehe LongRunner auf dem VPS betreiben und unseren allgemeinen Ratgeber VPS für Expert Advisors.
Die Einstellungen, Gruppe für Gruppe
Der Eingabedialog hat sieben Gruppen: General, Time, Trailing Stop, Trading Days, Trend Filter, More und Dashboard. Werte mit Einheit nennen sie direkt in der Zeile. Die Bezeichnungen unten stehen genau so (englisch) im EA.
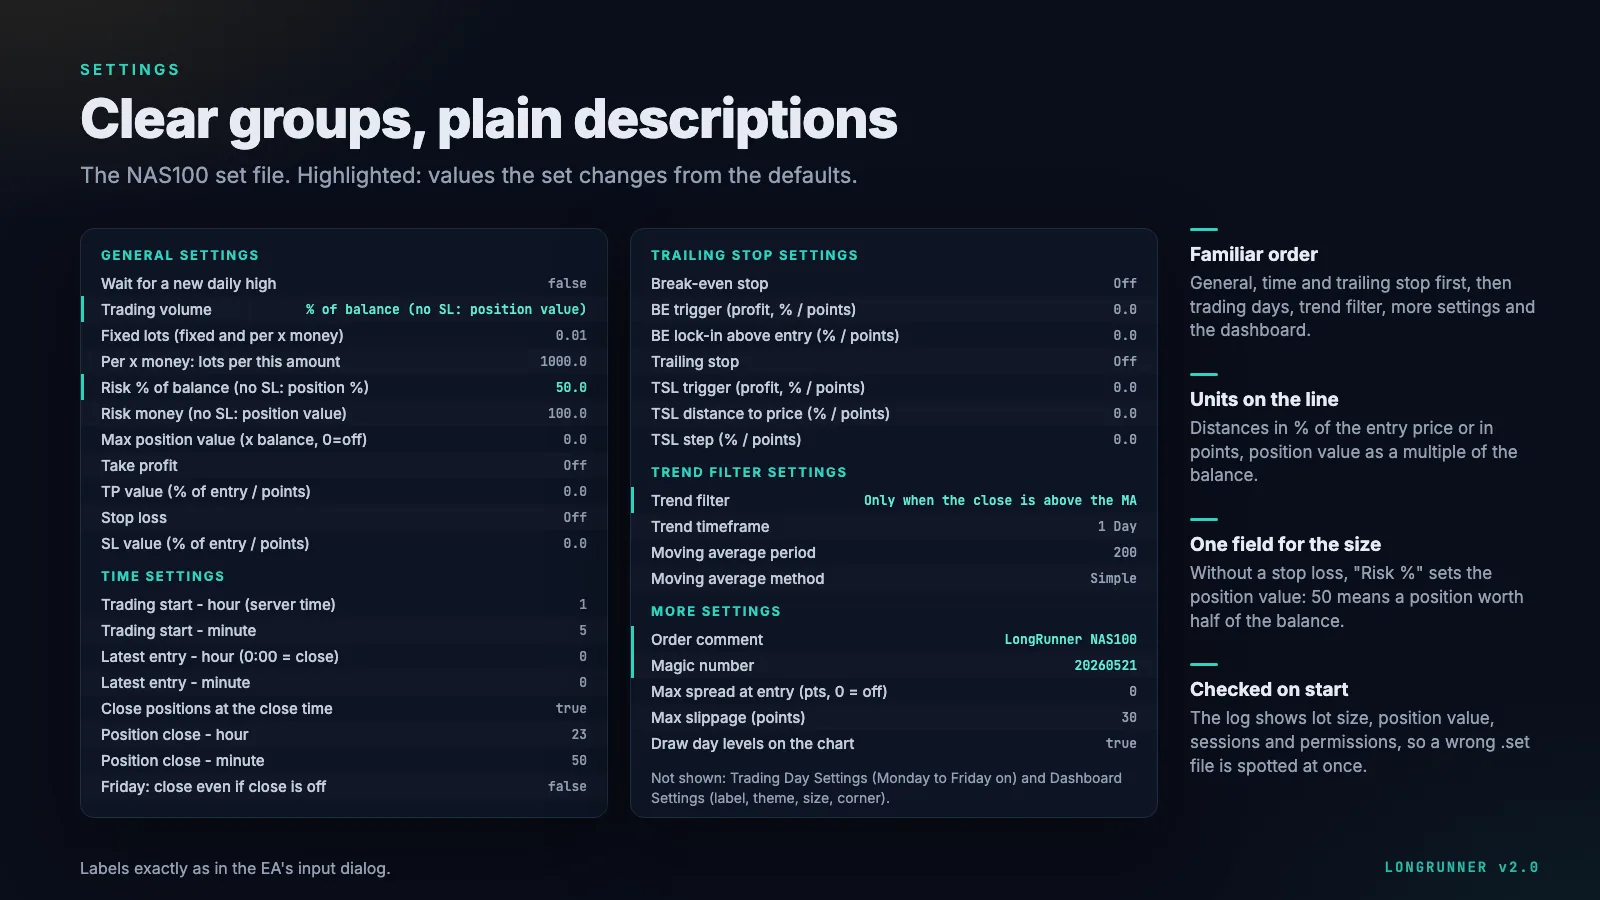
Allgemein (General Settings)
| Eingabe | Was sie tut | NAS100-Set |
|---|---|---|
| Wait for a new daily high | Ab der Startzeit erst kaufen, wenn der Kurs über jedem bisherigen Kurs des Tages liegt (seit 00:00 Serverzeit). Kein neues Hoch bis zum spätesten Einstieg heißt: kein Trade an diesem Tag. | false |
| Trading volume | Fixed lots · Fixed lots per x money · % of balance · Money | % of balance |
| Fixed lots | Lotgröße für „fixed“ und Lot pro Stufe für „per x money“ | 0,01 |
| Per x money | Stufe für „per x money“: 0,01 Lot je 1.000 ergibt bei 12.500 Balance 0,12 Lot | 1.000 |
| Risk % of balance | Mit Stop-Loss: Anteil der Balance, der beim Stop verloren geht. Ohne Stop-Loss: der Positionswert in % der Balance | 50 |
| Risk money | Dasselbe mit einem festen Betrag | 100 |
| Max position value | Optionale Obergrenze für alle LongRunner-Positionen auf dem Symbol, als Vielfaches der Balance (0 = aus) | 0 |
| Take profit / TP value | Aus · % des Einstiegskurses · Punkte | aus |
| Stop loss / SL value | Aus · % des Einstiegskurses · Punkte | aus |
Die vier Volumen-Modi – und was „%“ ohne Stop bedeutet
Fixed lots handelt jeden Tag dieselbe Lotgröße. Fixed lots per x money wächst stufenweise mit der Balance. Fällt die berechnete Größe unter das Mindestlot des Brokers, handeln beide das Mindestlot und schreiben den daraus folgenden Positionswert ins Log.
Bei % of balance und Money kommt es darauf an, ob ein Stop-Loss gesetzt ist:
- Mit Stop-Loss ist der Wert der Betrag, den du verlierst, wenn der Stop greift – das klassische Risiko pro Trade, wie im Ratgeber Lotgröße und Risiko pro Trade erklärt.
- Ohne Stop-Loss – wie in allen Set-Dateien – gibt es keinen Verlust „am Stop“, also legt der Wert den Positionswert fest. 50 % heißt: eine Position im Wert der halben Balance, Lotgröße = 0,5 × Balance / Wert eines Lots. Bei 10.000 USD Balance ist das eine Position im Wert von 5.000 USD, und ein Indexrückgang um 10 % kostet rund 5 % des Kontostands.
In diesen beiden Modi setzt LongRunner den Tag aus, wenn die berechnete Lotgröße unter dem Mindestlot liegt – ein größerer Trade würde das eingestellte Risiko brechen. In jedem Modus begrenzen außerdem das Maximal-Lot des Brokers, das Volumenlimit des Symbols und die Hälfte der freien Margin die Lotgröße, sodass das Margin-Level bei 200 % oder mehr bleibt. Eine Order wird verkleinert statt abgelehnt. Beim Start schreibt LongRunner in den Reiter „Experten“ die Lotgröße für den nächsten Einstieg, den Positionswert als Vielfaches der Balance und die Wirkung eines 10-%-Indexrückgangs. Wer das einmal liest, erkennt ein falsch geladenes Set sofort.
Zeit (Time Settings)
| Eingabe | Was sie tut | NAS100-Set |
|---|---|---|
| Trading start (hour, minute) | Zeitpunkt des Einstiegs, Serverzeit | 01:05 |
| Latest entry (hour, minute) | Bis wann der Einstieg noch erfolgen darf – beim Warten auf ein neues Hoch, auf den Spread oder auf einen neuen Versuch. 0:00 = die Close-Zeit | 0:00 |
| Close positions at the close time | An: Jede Position wird zur Close-Zeit geschlossen. Aus: Positionen bleiben bis Take-Profit oder Stop-Loss offen, jeden Tag kommt eine neue dazu | true |
| Position close (hour, minute) | Zeitpunkt des Schließens | 23:50 |
| Friday: close even if close is off | Bei ausgeschalteter Close-Zeit: freitags zur Close-Zeit schließen, flat übers Wochenende | false |
Wer die Close-Zeit abschaltet, macht aus LongRunner eine andere Strategie: Die Positionen laufen dann über den Rollover, kosten Swap, und jeden Tag kommt eine neue hinzu. Genau für diesen Fall gibt es „Max position value“.
Trailing Stop (Trailing Stop Settings)
Break-even: Erreicht der Gewinn den Auslöser, rückt der Stop auf Einstieg plus Absicherung. Trailing-Stop: Erreicht der Gewinn den Auslöser, folgt der Stop dem Kurs im eingestellten Abstand, in Schritten von mindestens der Schrittweite. Beides in % des Einstiegskurses oder in Punkten; die Stops halten immer den Mindestabstand und das Freeze-Level des Brokers ein. Die Set-Dateien lassen beides aus.
Handelstage (Trading Day Settings)
Montag bis Sonntag, jeder Tag einzeln schaltbar. Die Set-Dateien handeln Montag bis Freitag.
Trendfilter (Trend Filter Settings)
Aus, oder „only when the close is above the MA“: Jeden Tag muss die letzte abgeschlossene Kerze des Trend-Zeitrahmens (Standard D1) über ihrem gleitenden Durchschnitt schließen (Standard: einfach, 200 Perioden). Sonst gibt es an diesem Tag keinen Trade. Alle Set-Dateien nutzen den Filter.
Im 26-Jahre-Test senkte der Filter den maximalen Drawdown auf jedem US-Index um etwa zwei Drittel, vor allem weil er 2000–2002 und 2008 weitgehend aussetzte. Das ist das ganze Argument für ihn. Er ist eine Versicherung, kein Renditehebel: In starken Bullenjahren kostet er einen Teil der Rendite, und nach einem V-förmigen Crash wie 2020 steigt er spät wieder ein. Auf dem Dow hat er im MT5-Test ab 2020 – einer Phase ohne langen Bärenmarkt außer 2022 – deutlich Rendite gekostet (Profit-Faktor 1,03 statt 1,12). Wir haben ihn trotzdem in jedem Set eingeschaltet, weil uns das Überstehen eines langen Bärenmarkts wichtiger ist als das letzte Stück Rendite.
Filter „neues Tageshoch“ (optional)
Mit „Wait for a new daily high“ kauft LongRunner erst, wenn der Kurs über jeden bisherigen Kurs des Tages steigt. Tage, die immer weiter fallen, werden ausgelassen – und an diesen Tagen fällt auch kein Spread an.
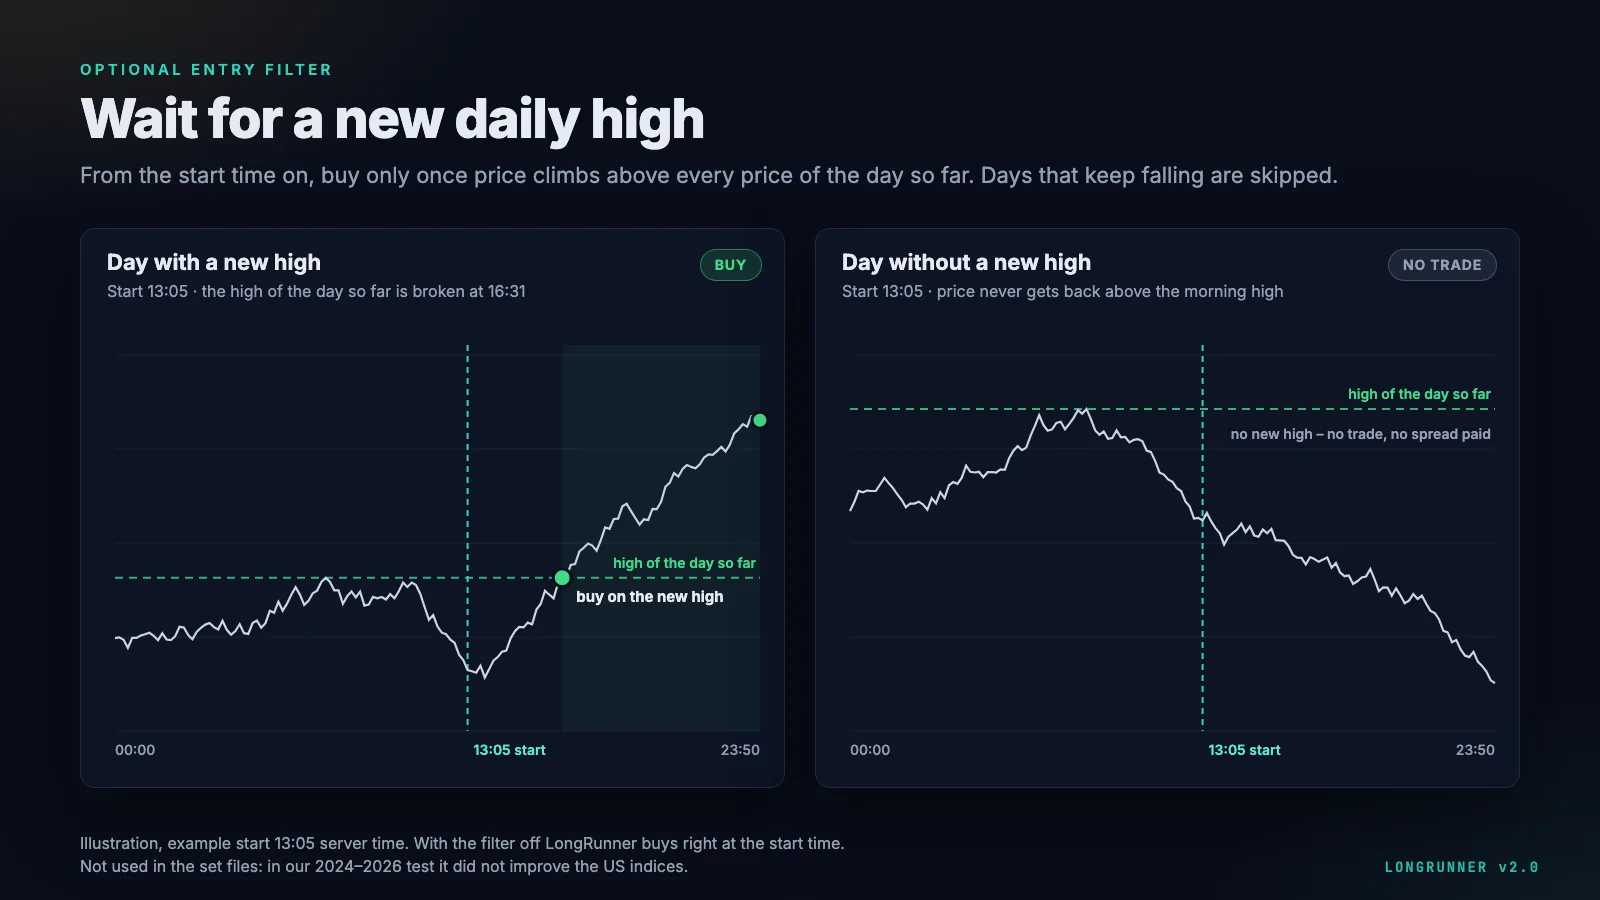
Die Set-Dateien nutzen ihn nicht. Unser Test des Filters stützt sich nur auf Stundendaten von Mai 2024 bis September 2026, also eine einzige Hausse. Mit späterem Start (13:05 Serverzeit) lag der Einstieg im Schnitt 0,3 bis 0,5 % über der Eröffnung, und auf den US-Indizes wurden Profit-Faktor und Rendite schlechter, nicht besser. Für eine Standardeinstellung reicht das nicht.
Weitere (More Settings)
Order-Kommentar, Magic Number (eine pro Chart), maximaler Spread beim Einstieg, maximale Slippage und ob die Tageslinien im Chart gezeichnet werden. Ist ein Spread-Limit gesetzt, lässt LongRunner den Tag bei zu weitem Spread nicht sofort aus, sondern wartet bis zum spätesten Einstieg darauf, dass der Spread zurückgeht. Die Set-Dateien lassen das Limit auf 0 (aus). Ein sinnvoller Wert hängt am Symbol deines Brokers – setze ihn, sobald du den üblichen Spread zu deiner Startzeit kennst.
Dashboard (Dashboard Settings)
Dashboard anzeigen, Kopfzeilen-Label, Farbschema (Midnight, Graphite, Daylight), Größe (voll oder kompakt), Chart-Ecke und Abstände zum Rand.
Fehlersuche
| Log-Zeile / Symptom | Bedeutung |
|---|---|
no trade today - lot size: lot … below broker minimum | Modus „%“ oder „Money“, und das Konto ist für das Mindestlot zu klein. Positionswert erhöhen oder „per x money“ nutzen. |
trading start … is outside the … session | Die Serverzeit deines Brokers weicht ab – Zeiten verschieben. |
AutoTrading / algo trading is off | „Algo-Trading“ in der Symbolleiste und „Algo-Trading erlauben“ in den EA-Eigenschaften einschalten. |
trade session is closed … waiting | Feiertag oder früher Handelsschluss; der EA wartet bis zum spätesten Einstieg. |
no trade today - netting account | Auf einem Netting-Konto gibt es schon eine Position auf diesem Symbol. |
no trade today - trend filter | Der letzte Tagesschluss liegt unter dem gleitenden Durchschnitt. |
Weiterlesen
- Welcher Broker für LongRunner – Spread zur Startzeit, Serverzeit, Hedging-Konto, Symbolnamen und unsere Ergebnisse je Broker
- LongRunner auf dem VPS betreiben – Einrichtung, Neustart-Sicherheit, ein Chart pro Index
- Lotgröße und Risiko pro Trade
- Drawdown und Profit-Faktor erklärt
- Backtesting und Forward-Testing
- VPS für Expert Advisors